

Maltempo e auto, cosa fare per evitare danni e ottenere il rimborso

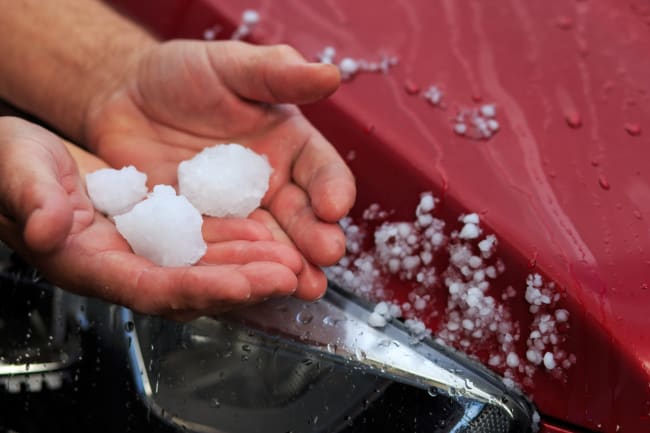
Grandine, alluvioni, vento forte: gli eventi atmosferici estremi stanno diventando un problema sempre più concreto anche per gli automobilisti. Secondo un’indagine commissionata da Facile.it a EMG, nell’ultimo anno quasi 4 milioni di italiani hanno subito danni alla propria auto a causa del maltempo. La grandine è risultata la causa principale, seguita da alluvioni, inondazioni e vento forte. Non sorprende quindi che la quota di automobilisti che aggiunge alla RC Auto una copertura contro gli eventi atmosferici sia cresciuta del 19% rispetto al 2025.
Cosa copre davvero la polizza
La garanzia per eventi atmosferici è accessoria rispetto alla RC Auto obbligatoria e può comprendere, a seconda del contratto, danni provocati da grandine, alluvioni, esondazioni, trombe d’aria, frane o caduta di alberi.
Attenzione però alle esclusioni. Non tutte le polizze coprono gli stessi eventi e alcuni comportamenti possono incidere sul rimborso. Per esempio, i danni al motore provocati dall’aver continuato a circolare in una strada già allagata possono essere esclusi. Prima di sottoscrivere la copertura conviene quindi verificare massimali, franchigie, scoperti e condizioni precise.
Prima e dopo il maltempo
La prima regola resta prevenire. In presenza di un’allerta importante è prudente evitare sottopassi, zone facilmente allagabili, parcheggi sotto alberi instabili e strade dove l’acqua sta già salendo. ACI ricorda che durante nubifragi intensi può essere più sicuro fermarsi in un luogo protetto piuttosto che proseguire.
Se il danno si verifica, è utile fotografare subito il veicolo, annotare luogo e orario dell’evento e conservare eventuali comunicazioni ufficiali o bollettini meteo. Alcune compagnie possono richiedere prove dell’evento atmosferico e, prima di riparare l’auto, può essere necessario attendere una perizia o rivolgersi a una carrozzeria convenzionata.
Se il rimborso non arriva
Può capitare che il risarcimento venga contestato o che i tempi si allunghino. In questi casi il primo passo è presentare un reclamo formale alla compagnia.
Dal 2026 è operativo anche l’Arbitro Assicurativo: se l’impresa non risponde entro 45 giorni o la risposta non soddisfa, il consumatore può presentare un ricorso online, senza bisogno di un avvocato, versando un contributo di 20 euro.
Proteggere l’auto dal maltempo significa quindi non soltanto scegliere una buona assicurazione, ma conoscere bene condizioni, esclusioni e procedure da seguire quando il danno si verifica.
Articoli recenti


Guide sulle Assicurazioni


Compagnie e intermediari assicurativi
Scopri le compagnie che operano nel mercato italiano e quali sono i prodotti che offrono.